Dolor abdominal, inflamación, gases y cambios en las evacuaciones pueden ser señales de un trastorno digestivo que afecta la calidad…
Horarios de trabajo
10:00am - 07:00pm
Dirección
Av. Paseo de los Leones 241 Ote. Mitras Centro, Monterrey, N.L.
Teléfono
81-2721-8484
Cel/Wpp
81-3862-7096
Al hacer click en "Aceptar todas las cookies", usted acepta que las cookies se guarden en su dispositivo para mejorar la navegación del sitio, analizar el uso del mismo, y colaborar con nuestros estudios para marketing.
Qué revisar antes de pedir un préstamo: consejos para cuidar tu dinero
Compartir en Redes Sociales
Comparte en Redes Sociales
Mujer Informa 28/10/26
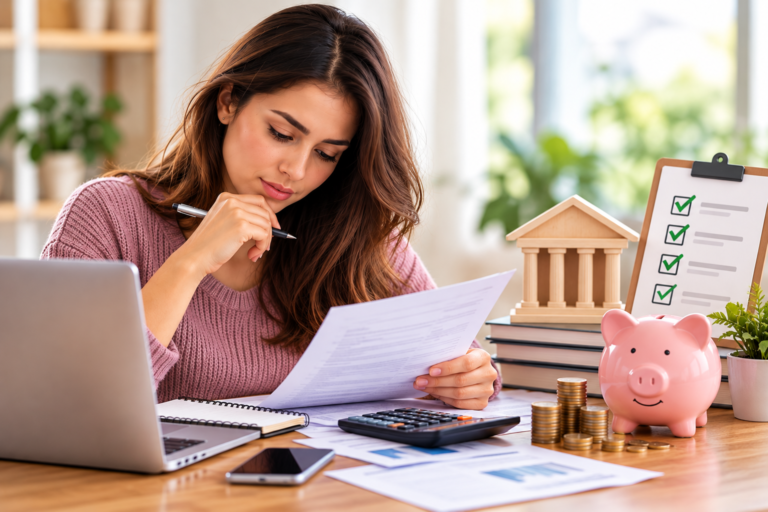
Antes de aceptar dinero prestado, revisa los intereses, las comisiones, los plazos y tu capacidad de pago. Tomar una decisión informada puede ayudarte a evitar deudas difíciles de manejar.
Solicitar un préstamo personal puede ser una alternativa para enfrentar una emergencia, cubrir un gasto importante o alcanzar una meta. Sin embargo, aceptar la primera oferta que aparece puede salir más caro de lo esperado si las condiciones del crédito no se revisan con atención.
En México existen diferentes opciones de financiamiento, desde bancos y cooperativas hasta aplicaciones digitales. Aunque algunas ofrecen procesos rápidos, lo importante es conocer cuánto dinero recibirás, cuánto tendrás que devolver y si las mensualidades caben cómodamente en tu presupuesto.
Antes de firmar, conviene revisar los siguientes puntos para proteger tus finanzas y tomar una decisión responsable.
1. Revisa los intereses y el costo total del préstamo
Uno de los primeros aspectos que debes revisar es la tasa de interés, es decir, el porcentaje que pagarás por recibir el dinero prestado. Sin embargo, este dato por sí solo no permite conocer el costo completo del financiamiento.
También debes revisar el Costo Anual Total (CAT), un indicador que permite comparar el costo de distintos créditos e incorpora diversos gastos asociados, como intereses, comisiones y seguros aplicables. Generalmente, un CAT menor representa un crédito menos costoso, siempre que compares productos con características similares.
Antes de aceptar una oferta, pregunta:
¿Cuánto dinero recibiré realmente?
¿Cuál es la tasa de interés y a qué periodo corresponde?
¿Qué comisiones debo pagar?
¿Cuál es el CAT del préstamo?
¿Cuánto terminaré pagando al liquidarlo?
Por ejemplo, recibir $10,000 y terminar pagando $14,000 significa que devolverás $4,000 adicionales, aunque todavía debes verificar si esa cantidad incluye todos los cargos.
La clave es comparar el monto total a pagar y las condiciones del contrato, en lugar de elegir únicamente por la mensualidad más baja.
2. Calcula si puedes pagar las mensualidades
Antes de solicitar un préstamo, revisa cuánto dinero entra a tu hogar y cuánto necesitas para cubrir tus gastos habituales. Una mensualidad que parece pequeña puede convertirse en una carga si se suma a otras deudas.
Para calcular tu capacidad de pago, considera:
Ingresos mensuales después de impuestos.
Renta o hipoteca, alimentación, transporte y servicios.
Pagos de tarjetas de crédito y otros préstamos.
Gastos médicos, familiares y escolares.
Ahorro para emergencias e imprevistos.
Después de restar tus gastos y compromisos, identifica cuánto podrías destinar al nuevo crédito sin descuidar tus necesidades básicas.
Por ejemplo, si recibes $15,000 mensuales, pero utilizas $11,000 para gastos, deudas y ahorro, te quedan $4,000 disponibles antes de considerar otros imprevistos. La mensualidad tendría que ajustarse a una cantidad prudente de ese dinero, no consumirlo por completo.
Recuerda que tener autorización para recibir un préstamo no significa necesariamente que puedas pagarlo sin dificultades.
3. Compara los plazos, las comisiones y las condiciones
El plazo es el tiempo que tendrás para devolver el dinero. Un préstamo a mayor plazo puede ofrecer mensualidades más bajas, pero también puede aumentar el costo total de los intereses.
Por eso, antes de decidir, compara al menos dos o tres ofertas y revisa los siguientes aspectos:
Plazo de pago: cuántas semanas, quincenas o meses tendrás para liquidar.
Periodicidad: cada cuánto debes realizar los pagos.
Comisiones: apertura, administración u otros cargos aplicables.
Pagos anticipados: si puedes adelantar dinero o liquidar antes y bajo qué condiciones.
Intereses por atraso: qué sucede si te retrasas en una fecha de pago.
Tasa fija o variable: si el interés puede cambiar durante el préstamo.
Lee el contrato completo y solicita una explicación de cualquier cláusula que te genere dudas. Conserva una copia del documento y el calendario de pagos.
También verifica que el monto, las fechas, las tasas y las comisiones coincidan con lo que te ofrecieron. Nunca firmes documentos en blanco ni aceptes condiciones que no comprendas.
Recibe las notas principales de Mujer Informa en tu celular, Únete a nuestro canal de Whatsapp y tendrás las noticias que te interesan en la palma de tu mano.
4. Verifica que la institución sea confiable
La rapidez con la que se anuncia un préstamo no garantiza que la empresa sea legítima. Antes de compartir documentos, datos personales o información bancaria, investiga quién ofrece el financiamiento.
En México, puedes consultar el Sistema de Registro de Prestadores de Servicios Financieros (SIPRES) de la CONDUSEF para verificar si la institución aparece registrada. Revisa que el nombre, los datos de contacto y el sitio web coincidan con los oficiales.
Presta especial atención a estas señales de alerta:
Te solicitan un depósito anticipado para liberar el dinero.
Prometen préstamos garantizados sin explicar las condiciones.
Presionan para que aceptes inmediatamente.
Ocultan intereses, comisiones o el contrato.
Una aplicación solicita acceso innecesario a tus contactos, fotografías u otros datos personales.
Desconfía de las ofertas que exigen pagos anticipados por supuestos seguros, gestorías o trámites para entregar el préstamo. Estas prácticas pueden ser una señal de fraude.
Si tienes dudas, consulta directamente con la institución mediante sus canales oficiales o pide orientación a la CONDUSEF antes de continuar.
5. Identifica para qué necesitas el dinero y evita sobreendeudarte
Antes de solicitar dinero, define con claridad para qué necesitas el préstamo y si realmente es la alternativa más conveniente.
Si se trata de una emergencia médica, una reparación indispensable o un gasto que requiere atención inmediata, el crédito puede ser una opción que vale la pena evaluar. En cambio, pedir dinero para cubrir gastos cotidianos de forma recurrente puede ser una señal de que necesitas reorganizar tu presupuesto.
También conviene preguntarte:
¿Puedo esperar y ahorrar una parte del dinero?
¿Existe una alternativa con menor costo?
¿Qué pasaría si mis ingresos disminuyen?
¿Podría pagar la mensualidad si surge un gasto inesperado?
¿Ya tengo otras deudas pendientes?
Evita solicitar varios préstamos para cubrir las mensualidades de otros, ya que esto puede generar una cadena de deudas cada vez más difícil de manejar.
Si decides contratar el crédito, programa recordatorios de pago, guarda tus comprobantes y revisa periódicamente cuánto debes.
La mejor decisión financiera es aquella que te permite atender tu necesidad actual sin poner en riesgo tu estabilidad económica futura.
Preguntas frecuentes
¿Qué es lo más importante que debo revisar antes de pedir un préstamo?
El costo total, el CAT, la tasa de interés, las comisiones, el plazo, las mensualidades y tu capacidad de pago. También debes verificar la confiabilidad de la institución.
¿Es mejor un préstamo con mensualidades bajas?
No necesariamente. Un plazo más largo puede reducir la mensualidad, pero aumentar el costo total. Compara cuánto pagarás al final y asegúrate de que el plazo sea conveniente.
¿Qué pasa si me atraso en el pago de un préstamo?
Puedes generar intereses moratorios, comisiones por atraso u otras consecuencias previstas en el contrato. Si anticipas dificultades, contacta a la institución por sus canales oficiales para conocer las alternativas disponibles.
¿Cómo puedo saber si una financiera es confiable en México?
Consulta el SIPRES de la CONDUSEF, verifica la identidad de la institución y revisa cuidadosamente el contrato. Evita entregar dinero por adelantado para supuestamente liberar el crédito.