Mujer Informa 14/09/26 Comprar algo que necesitamos o simplemente queremos puede parecer una decisión sencilla hasta que llega el momento…
Horarios de trabajo
10:00am - 07:00pm
Dirección
Av. Paseo de los Leones 241 Ote. Mitras Centro, Monterrey, N.L.
Teléfono
81-2721-8484
Cel/Wpp
81-3862-7096
Al hacer click en "Aceptar todas las cookies", usted acepta que las cookies se guarden en su dispositivo para mejorar la navegación del sitio, analizar el uso del mismo, y colaborar con nuestros estudios para marketing.
¿Conviene comprar de contado o a meses? Cómo elegir la mejor opción para tu bolsillo
Compartir en Redes Sociales
Comparte en Redes Sociales
Mujer Informa 14/09/26
Comprar algo que necesitamos o simplemente queremos puede parecer una decisión sencilla hasta que llega el momento de pagar. Ahí aparece la pregunta: ¿es mejor sacar la tarjeta y dividir el gasto o pagar todo de una vez?
La respuesta depende de varios factores. Comprar de contado o a meses puede ser conveniente en diferentes situaciones, siempre que antes revisemos nuestro presupuesto, el costo total de la compra y nuestra capacidad para cumplir con los pagos.
La clave está en evitar que una compra aparentemente cómoda termine convirtiéndose en una presión para nuestras finanzas.
¿Qué significa pagar de contado?
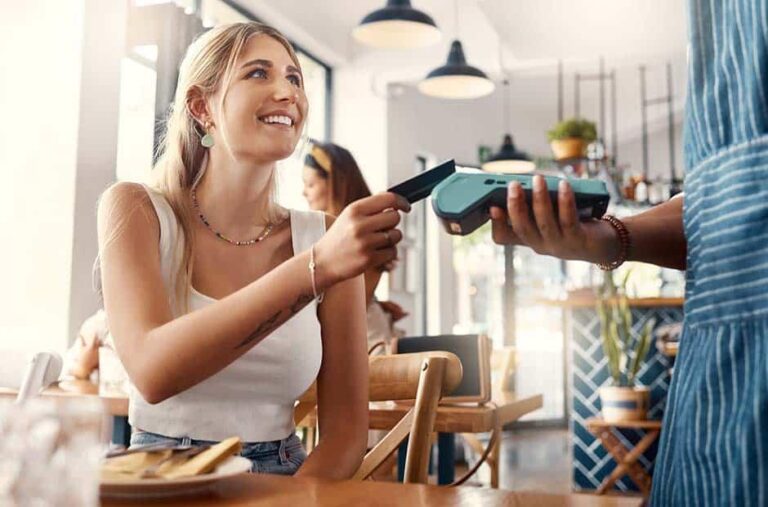
Pagar de contado significa cubrir el precio completo de un producto o servicio en el momento de la compra, utilizando efectivo, tarjeta de débito o algún otro medio disponible.
Una de sus principales ventajas es que la deuda termina en ese momento. Después de realizar el pago, esa compra deja de formar parte de nuestros compromisos mensuales.
También puede resultar atractivo cuando existe un descuento por pago de contado. Algunas tiendas ofrecen un precio menor cuando el cliente paga la totalidad inmediatamente.
Sin embargo, hay algo importante que considerar: tener el dinero disponible para una compra no significa necesariamente que sea buena idea gastarlo todo.
Si después del pago nuestra cuenta queda prácticamente vacía y todavía tenemos que cubrir renta, servicios, alimentación, transporte o alguna emergencia, quizá sea conveniente analizar otra alternativa.
¿Cuándo pueden convenir los meses sin intereses?
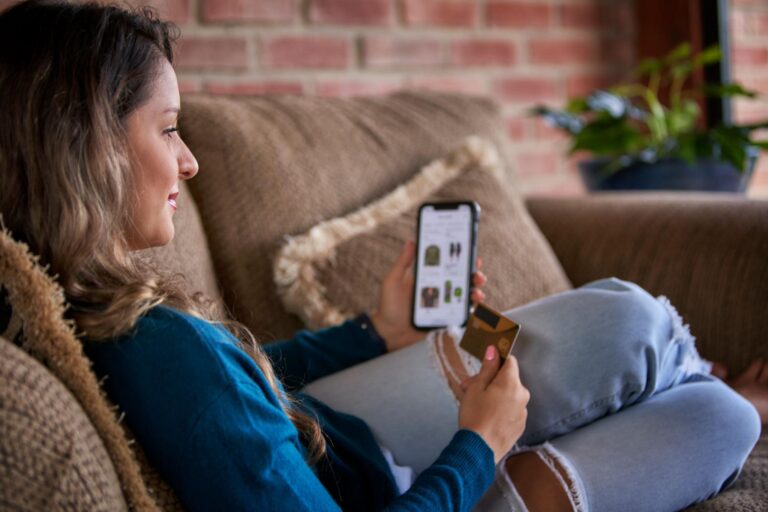
Los meses sin intereses pueden ser una herramienta útil cuando se utilizan con planificación.
Por ejemplo, imaginemos una compra de $12,000 a 12 meses sin intereses. La mensualidad sería de $1,000, siempre que se cumplan las condiciones de la promoción.
En este escenario, la persona puede distribuir el gasto durante un año en lugar de desembolsar los $12,000 de una sola vez.
Esta alternativa puede ser especialmente práctica para compras de mayor valor que son necesarias y que ya estaban contempladas dentro del presupuesto.
Pero hay una condición fundamental: tener capacidad para pagar cada mensualidad puntualmente.
Una compra a meses sigue siendo un compromiso financiero. Aunque la mensualidad parezca pequeña, se suma a otros pagos que tengamos en la tarjeta.
Por eso, antes de aceptar una promoción conviene revisar cuánto dinero quedará disponible cada mes después de cubrir todos nuestros compromisos.
El peligro de pensar que “solo son unos pesos al mes”
Uno de los errores más comunes al utilizar una tarjeta de crédito es concentrarse únicamente en la mensualidad.
Una televisión puede costar $800 al mes, unos audífonos $300, ropa $600 y algún electrodoméstico otros $700.
Por separado pueden parecer cantidades manejables. Juntas representan $2,400 mensuales durante determinado periodo.
Este es uno de los motivos por los que varias compras a meses pueden complicar el presupuesto.
Antes de aceptar una nueva promoción, resulta útil hacer una lista de todas las mensualidades vigentes y sumar cuánto representan en conjunto.
También debemos recordar que una tarjeta de crédito puede tener otros cargos, como anualidad, comisiones o intereses cuando se incumplen determinadas condiciones.
Recibe las notas principales de Mujer Informa en tu celular, Únete a nuestro canal de Whatsapp y tendrás las noticias que te interesan en la palma de tu mano.
¿Qué conviene más: pagar de contado o financiar?
No existe una respuesta universal. La mejor opción depende de la situación financiera de cada persona y de las condiciones específicas de la compra.
Pagar de contado puede ser conveniente cuando:
Existe un descuento importante.
El pago no afecta el dinero destinado a gastos básicos.
Tenemos un fondo para emergencias.
Queremos evitar compromisos mensuales.
La compra forma parte de un presupuesto previamente planeado.
Los meses sin intereses pueden ser convenientes cuando:
La promoción es realmente sin intereses.
La compra es necesaria o estaba previamente contemplada.
La mensualidad cabe cómodamente en el presupuesto.
Tenemos ingresos estables.
Podemos realizar los pagos puntualmente.
También vale la pena comparar el precio de contado contra el costo total a crédito. En ocasiones, una promoción puede parecer atractiva por la mensualidad, pero el precio final puede ser diferente.
Cinco preguntas antes de decidir cómo pagar
Antes de sacar la tarjeta o hacer una transferencia, podemos hacernos estas cinco preguntas:
1. ¿Realmente necesito hacer esta compra? Distinguir entre una necesidad y un impulso ayuda a evitar gastos innecesarios.
2. ¿Cuánto pagaré realmente? Revisar el precio final permite comparar correctamente ambas alternativas.
3. ¿Existe algún descuento por pagar de contado? Si el establecimiento ofrece una reducción importante, puede cambiar completamente la decisión.
4. ¿Puedo pagar la mensualidad sin afectar otros gastos? Una mensualidad debe formar parte del presupuesto antes de aceptar la compra.
5. ¿Qué pasaría si mis ingresos disminuyen? Antes de adquirir una nueva deuda conviene considerar posibles imprevistos y conservar un margen financiero.
La regla más sencilla es evitar tomar una decisión basándonos únicamente en la frase “solo pagarás tanto al mes”.
Comprar mejor también es cuidar tus finanzas
Elegir entre comprar de contado o a meses requiere mirar más allá del momento de la compra.
Pagar de contado puede brindar tranquilidad y evitar compromisos futuros, mientras que los meses sin intereses pueden ayudar a distribuir un gasto importante. Ambas opciones pueden funcionar cuando están respaldadas por un presupuesto realista.
La mejor compra será aquella que podamos pagar sin poner en riesgo nuestros gastos básicos, nuestros ahorros ni nuestra tranquilidad financiera.
Antes de pasar la tarjeta, vale la pena detenerse unos minutos, hacer cuentas y preguntarnos algo muy sencillo:
¿Esta compra cabe realmente en mi presupuesto?
Preguntas frecuentes
¿Es mejor pagar de contado que a meses? Depende de las condiciones de la compra y de la situación financiera personal. El pago de contado puede ser atractivo si existe un descuento o si se busca evitar compromisos futuros. Los meses sin intereses pueden funcionar para distribuir un gasto sin generar intereses, siempre que la mensualidad sea manejable.
¿Los meses sin intereses realmente ayudan a ahorrar? Pueden ayudar a distribuir un gasto, pero no representan un ahorro por sí mismos. Para saber si convienen, hay que comparar el precio final y verificar las condiciones de la promoción.
¿Cuántas compras a meses debería tener? No existe una cantidad universal. Lo importante es que la suma de todas las mensualidades sea compatible con el presupuesto y permita seguir cubriendo gastos, ahorro y otros compromisos.
¿Qué debo revisar antes de comprar con tarjeta de crédito? Revisa el precio final, número de mensualidades, existencia de intereses o comisiones, fecha de pago y tu capacidad mensual para cubrir el compromiso.
Si quieres ver este y más artículos sobre finanzas personales, sigue en mujerinforma.com