Mujer Informa 20/10/26 Cada 20 de octubre se reconoce a quienes transforman ingredientes en experiencias gastronómicas, preservan tradiciones y despiertan…
Horarios de trabajo
10:00am - 07:00pm
Dirección
Av. Paseo de los Leones 241 Ote. Mitras Centro, Monterrey, N.L.
Teléfono
81-2721-8484
Cel/Wpp
81-3862-7096
Al hacer click en "Aceptar todas las cookies", usted acepta que las cookies se guarden en su dispositivo para mejorar la navegación del sitio, analizar el uso del mismo, y colaborar con nuestros estudios para marketing.
Meses sin intereses: cuándo conviene usarlos y cómo evitar deudas
Compartir en Redes Sociales
Comparte en Redes Sociales
Mujer Informa 20/10/26
Comprar a meses sin intereses puede ser una herramienta útil para organizar las finanzas personales, adquirir productos necesarios y distribuir un gasto a lo largo del tiempo. Sin embargo, aunque esta modalidad permite pagar en parcialidades, también puede convertirse en un problema cuando se acumulan demasiados compromisos.
Desde electrodomésticos y computadoras hasta muebles y algunos servicios, las promociones de meses sin intereses suelen aparecer en temporadas de descuentos y eventos comerciales. La clave está en entender cómo funcionan, revisar las condiciones y evaluar si el pago mensual cabe realmente en el presupuesto.
Antes de aprovechar una oferta, conviene preguntarse si la compra es necesaria, cuánto se pagará cada mes y qué otros gastos deberán cubrirse durante ese periodo.
1. ¿Cómo funcionan los meses sin intereses?
Los meses sin intereses son una modalidad de pago que permite dividir el precio de una compra en mensualidades fijas sin que se agreguen intereses ordinarios, siempre que se cumplan las condiciones de la promoción.
Por ejemplo, si compras una computadora de $12,000 pesos a 12 meses sin intereses, pagarías $1,000 pesos al mes durante un año. El precio total de la compra seguiría siendo de $12,000 pesos, siempre que la promoción se aplique correctamente y no existan otros cargos asociados.
Generalmente, esta modalidad requiere una tarjeta de crédito participante y que el establecimiento ofrezca la promoción para determinados productos, montos o plazos.
Es importante distinguir entre meses sin intereses y pagos diferidos con intereses. En estos últimos, el costo total puede aumentar porque se cobra una cantidad adicional por financiar la compra.
Antes de aceptar una promoción, revisa el número de mensualidades, el importe de cada pago, las condiciones de la tarjeta y si existen comisiones o cargos adicionales. También verifica cómo aparecerá la operación en tu estado de cuenta.
2. ¿Cuándo conviene comprar a meses sin intereses?
Los meses sin intereses pueden ser convenientes cuando necesitas adquirir un producto de precio elevado y distribuir el gasto te permite conservar suficiente dinero para cubrir tus necesidades habituales.
Algunos casos en los que pueden ser útiles son:
Electrodomésticos necesarios: como un refrigerador o una lavadora cuando el que tienes dejó de funcionar.
Herramientas de trabajo o estudio: como una computadora que necesitas para realizar tus actividades.
Muebles indispensables: cuando debes equipar una vivienda y tienes un presupuesto definido.
Compras previamente planeadas: productos que ya contemplabas adquirir y cuyo precio se mantiene igual o resulta competitivo frente a otras opciones.
La condición principal es que puedas cubrir las mensualidades sin descuidar la alimentación, la vivienda, los servicios, el transporte y otros gastos prioritarios.
También conviene comparar el precio de contado con el precio financiado. Una promoción puede parecer atractiva, pero si el producto cuesta menos en otro establecimiento al pagarlo de contado, quizá el supuesto beneficio desaparezca.
Recibe las notas principales de Mujer Informa en tu celular, Únete a nuestro canal de Whatsapp y tendrás las noticias que te interesan en la palma de tu mano.
3. ¿Cuándo es mejor evitar los meses sin interese
Aunque las mensualidades parezcan pequeñas, cada compra representa un compromiso que reduce el dinero disponible en los siguientes meses. Por eso, utilizar esta modalidad para cualquier gasto puede dificultar el control de las finanzas.
Conviene evitarla cuando se trata de compras impulsivas, productos que realmente no necesitas o artículos cuyo pago mensual comprometería tu presupuesto.
También es importante tener cuidado en estas situaciones:
Cuando ya tienes muchas mensualidades activas: sumar nuevas obligaciones puede dejarte con poco margen para otros gastos.
Cuando tus ingresos son variables y no tienes suficiente dinero reservado para los pagos.
Cuando necesitas recurrir constantemente a otra tarjeta o préstamo para cubrir tus compromisos.
Cuando la promoción te lleva a gastar más de lo que habías planeado.
Cuando se trata de productos de consumo frecuente, como alimentos o artículos cotidianos, que seguirás necesitando comprar después de terminar de pagarlos.
Recuerda que una mensualidad pequeña puede parecer manejable por sí sola, pero varias juntas pueden representar una cantidad considerable.
Además, si dejas de pagar tu tarjeta de crédito conforme a las condiciones del contrato, pueden generarse intereses, comisiones y otras consecuencias. Los meses sin intereses no eliminan la obligación de pagar puntualmente.
4. ¿Qué debes revisar antes de aceptar una promoción
Antes de comprar, es recomendable hacer una revisión sencilla para comprobar que la promoción realmente te beneficia.
Primero, compara el precio total. Busca el mismo producto en otros establecimientos y verifica si existe una diferencia entre el precio de contado y el financiado.
Después, calcula la mensualidad. Divide el precio entre el número de pagos y suma esa cantidad a las obligaciones que ya tienes. No te fijes únicamente en cuánto pagarás por esa compra, sino en el total de tus compromisos mensuales.
Revisa las condiciones de la tarjeta. Confirma que el establecimiento, el producto y el monto cumplen con los requisitos de la promoción. Consulta también si existen cargos adicionales.
Verifica la fecha límite de pago. Procura cubrir el pago requerido por tu tarjeta a tiempo. Si tienes otras compras a crédito, identifica cuáles corresponden a mensualidades y cuáles forman parte de otros saldos.
Por último, considera la duración del compromiso. Comprar algo a 18 meses significa que seguirás pagando durante un año y medio, incluso si tus circunstancias económicas cambian.
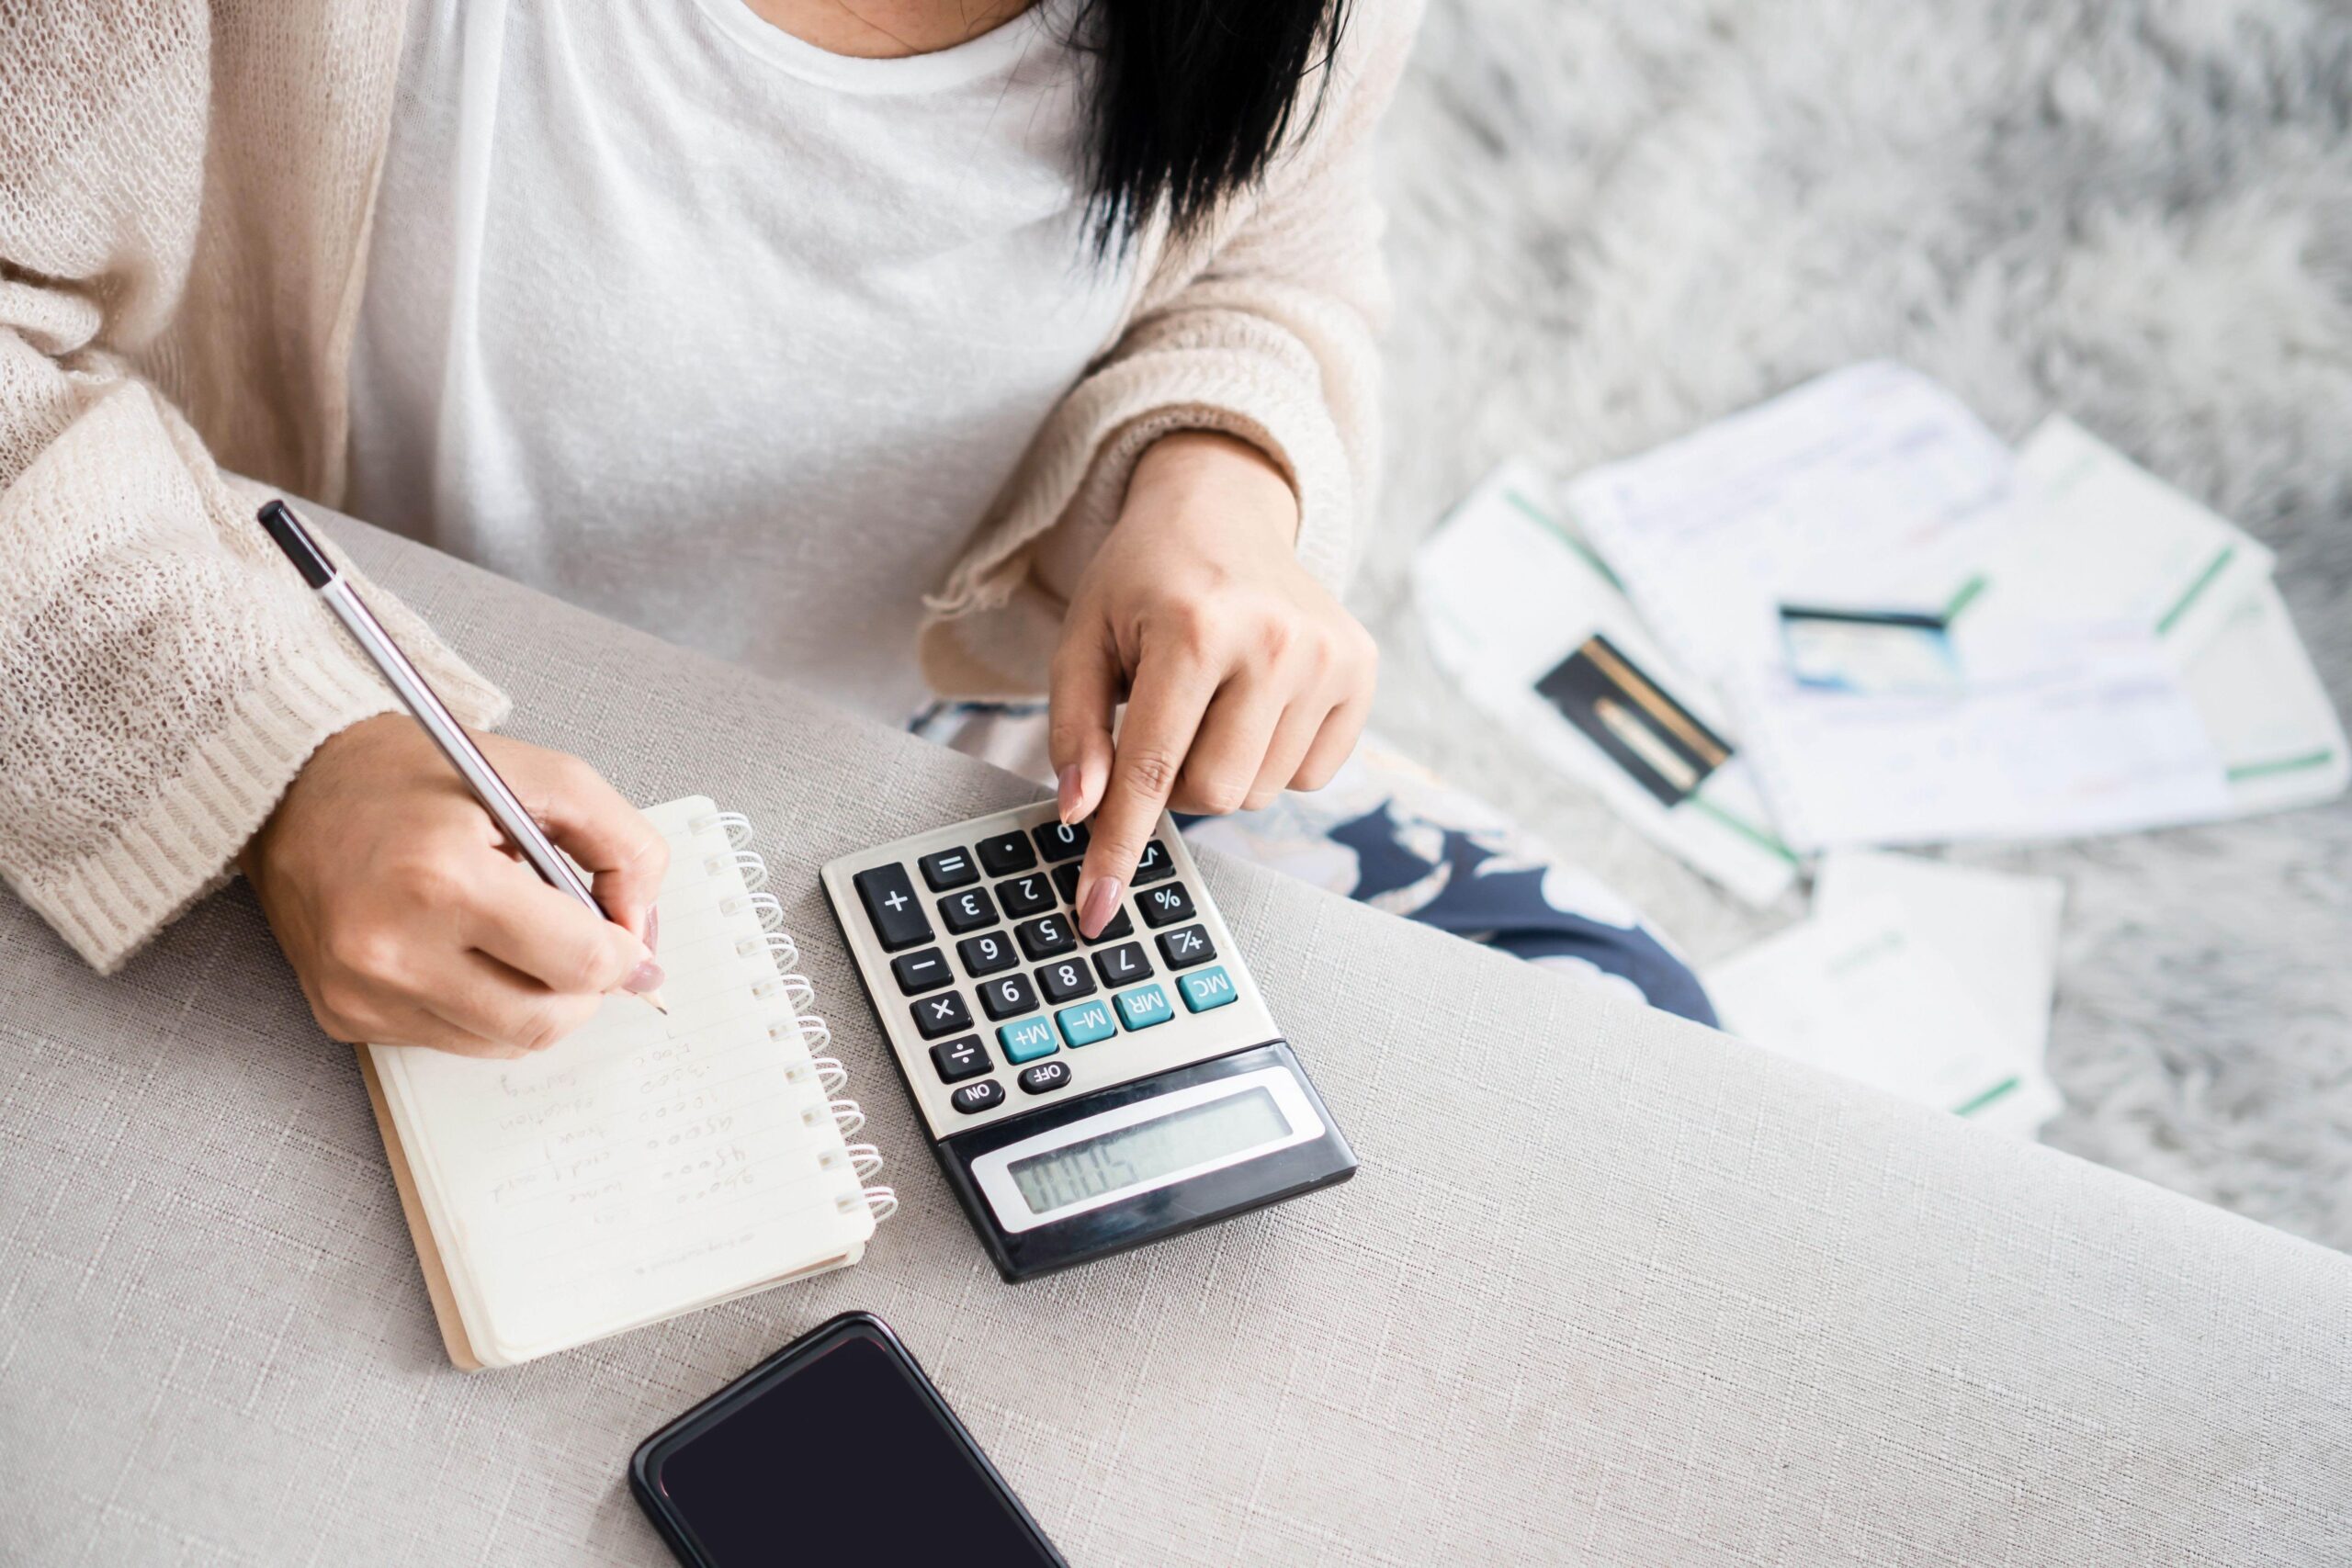
Una buena práctica es registrar cada compra a meses sin intereses en una hoja de cálculo o aplicación de presupuesto, con el saldo pendiente y la fecha en que terminarás de pagarla.
5. ¿Cómo organizar tus mensualidades para evitar endeudarte?
Llevar un registro de tus compras a crédito ayuda a conocer cuánto dinero tienes comprometido y cuánto puedes destinar a nuevos gastos sin poner en riesgo tu estabilidad financiera.
Para empezar, anota el nombre de cada compra, su precio total, el número de mensualidades, el pago mensual y los meses que faltan para liquidarla.
Por ejemplo, imagina que tienes tres compras activas:
Compra
Mensualidad
Computadora
$1,000
Refrigerador
$850
Muebles
$600
Total mensual
$2,450
En este caso, necesitarías destinar $2,450 pesos al mes para cubrir esas tres compras, además de tus demás gastos. Aunque cada mensualidad parezca accesible por separado, es el total acumulado lo que debes considerar.
También puedes seguir estas recomendaciones:
Establece un límite mensual para tus compras financiadas.
Evita utilizar todo el crédito disponible solo porque está autorizado.
Reserva dinero para emergencias y gastos inesperados.
Antes de agregar otra compra, revisa cuánto debes y cuánto dinero te queda libre.
Si recibes ingresos extraordinarios, evalúa si te conviene ahorrar, cubrir deudas costosas o adelantar pagos, siempre que las condiciones de tu tarjeta lo permitan.
El objetivo no es evitar por completo los meses sin intereses, sino utilizarlos de forma estratégica y mantener el control de tus finanzas.
Preguntas frecuentes
1. ¿Los meses sin intereses son realmente sin intereses?
Sí, cuando la compra cumple las condiciones de la promoción y se realizan los pagos correspondientes. Sin embargo, pueden existir otros cargos asociados a la tarjeta o al producto, por lo que es importante revisar el costo total.
2. ¿Es mejor pagar de contado o a meses sin intereses?
Depende de tu situación financiera. Pagar de contado puede ser conveniente si tienes el dinero disponible y conservas recursos suficientes para tus gastos y emergencias. Los meses sin intereses pueden ayudarte a distribuir un gasto planeado sin pagar intereses adicionales, siempre que mantengas la capacidad de pago.
3. ¿Qué pasa si dejo de pagar una mensualidad?
El incumplimiento puede generar intereses, comisiones u otras consecuencias establecidas en el contrato de la tarjeta. Además, el saldo pendiente puede afectar tu historial crediticio. Si tienes dificultades para pagar, contacta a la institución financiera para conocer las alternativas disponibles.
4. ¿Puedo tener varias compras a meses sin intereses al mismo tiempo?
Sí, siempre que tu tarjeta y tu capacidad de pago lo permitan. Lo importante es sumar todas las mensualidades y comprobar que puedes cubrirlas junto con tus gastos habituales sin comprometer tu estabilidad económica.